
NVIDIA n’est plus seulement un fabricant de cartes graphiques
Pendant longtemps, NVIDIA a surtout été connue du grand public pour les cartes graphiques destinées au jeu vidéo. Cette image n’est plus suffisante pour comprendre l’entreprise en 2026. Son centre de gravité s’est déplacé vers le calcul accéléré et, surtout, vers les infrastructures nécessaires à l’intelligence artificielle.
Pour un investisseur, ce changement est important. Il ne suffit plus de regarder les ventes de cartes graphiques ou la popularité de l’IA. Il faut comprendre ce que NVIDIA vend, pourquoi ses clients dépensent autant, ce qui rend son écosystème difficile à remplacer et quelles attentes sont déjà intégrées dans la valorisation de l’action.
Ce que NVIDIA vend réellement
Un GPU est un processeur conçu pour effectuer énormément de calculs en parallèle. Cette capacité, utile à l’origine pour afficher des images complexes, s’est révélée particulièrement adaptée à l’entraînement et à l’utilisation des modèles d’intelligence artificielle.
Mais réduire NVIDIA à ses puces serait trompeur. L’entreprise fournit aujourd’hui un ensemble plus large : GPU, systèmes complets, interconnexions réseau, logiciels, bibliothèques et outils de développement. CUDA joue ici un rôle central. Cette plateforme logicielle permet aux développeurs d’exploiter les GPU NVIDIA pour de nombreux calculs scientifiques et d’IA.
C’est l’un des points essentiels pour comprendre le modèle économique : un client qui utilise déjà les outils, les bibliothèques et les compétences développées autour de CUDA ne compare pas seulement le prix d’une puce. Il doit aussi considérer le coût d’un éventuel changement d’écosystème.
L’IA a changé l’échelle financière de l’entreprise
Les chiffres récents montrent à quel point l’entreprise a changé de dimension. Pour son exercice fiscal 2026, clos le 25 janvier 2026, NVIDIA a déclaré 215,9 milliards de dollars de chiffre d’affaires, soit une hausse de 65 % sur un an. L’activité Data Center a représenté 193,7 milliards de dollars sur cet exercice.
La croissance s’est poursuivie au deuxième trimestre de l’exercice fiscal 2027, clos le 26 juillet 2026 : NVIDIA a annoncé 96,2 milliards de dollars de chiffre d’affaires sur le trimestre, dont 89,0 milliards pour le Data Center. Ces montants montrent pourquoi il est devenu difficile d’analyser NVIDIA comme une simple société de semi-conducteurs destinée aux particuliers.
Ils ne disent toutefois pas ce que vaudra l’action demain. Une forte croissance passée peut expliquer le succès de l’entreprise, mais le cours de Bourse dépend aussi de ce que les investisseurs attendent déjà pour les années suivantes.
Pourquoi l’écosystème compte autant que la puce
Lorsqu’une entreprise possède un avantage technologique, il faut se demander s’il peut être défendu. Dans le cas de NVIDIA, l’un des éléments à surveiller est l’ensemble formé par le matériel et le logiciel.
Les performances des GPU comptent évidemment, mais les développeurs, les chercheurs et les grandes entreprises utilisent aussi des bibliothèques, des outils et des infrastructures conçus autour de la plateforme NVIDIA. Plus un écosystème devient large, plus le remplacement d’un fournisseur peut demander du temps, des compétences et de nouveaux investissements.
Cela ne signifie pas que l’avantage est permanent. AMD développe ses propres accélérateurs, les grands groupes technologiques conçoivent certains composants en interne et de nouvelles architectures peuvent apparaître. L’analyse doit donc porter autant sur la capacité de NVIDIA à faire évoluer sa plateforme que sur ses performances actuelles.
Les principaux risques à regarder
Une entreprise en très forte croissance peut donner l’impression que tout fonctionne en même temps. C’est justement dans cette situation qu’il faut identifier ce qui pourrait changer.
- La concentration des clients. NVIDIA indique que ses revenus sont concentrés auprès d’un nombre limité de clients directs et indirects. Une modification des dépenses de quelques grands acteurs peut donc avoir un effet important.
- La chaîne de production. NVIDIA dépend de partenaires pour fabriquer une partie essentielle de ses produits. La capacité de production, les composants avancés et l’assemblage restent des éléments à surveiller.
- Les restrictions commerciales. Les règles d’exportation concernant les puces avancées peuvent limiter l’accès à certains marchés ou obliger l’entreprise à adapter ses produits.
- La concurrence. Les concurrents traditionnels ne sont pas les seuls à considérer. Certains grands clients développent leurs propres accélérateurs afin de réduire leur dépendance ou d’optimiser des usages précis.
- Le rythme d’investissement dans l’IA. Une partie importante de la demande actuelle dépend des dépenses massives consacrées aux centres de données. Si ces investissements ralentissent, la croissance de NVIDIA pourrait elle aussi changer de rythme.
Aucun de ces risques ne permet, seul, de conclure que l’action est chère ou bon marché. Ils servent plutôt à construire des scénarios et à déterminer quelles hypothèses soutiennent la valorisation.
Une excellente entreprise peut-elle être une mauvaise action ?
C’est probablement la question la plus importante lorsqu’on étudie NVIDIA. Une société peut afficher une croissance exceptionnelle, des marges élevées et une position technologique forte tout en offrant un rendement décevant à un acheteur si le prix payé suppose déjà un futur presque parfait.
Le mécanisme fonctionne aussi dans l’autre sens : une entreprise peut publier de très bons résultats et voir son action baisser si le marché attendait encore mieux. Le cours ne réagit donc pas uniquement au niveau des bénéfices, mais à l’écart entre la réalité et les attentes déjà intégrées dans le prix.
C’est pourquoi l’analyse d’une action doit séparer deux questions : l’entreprise est-elle de qualité ? et le prix demandé pour participer à cette entreprise est-il cohérent avec les hypothèses que l’on juge plausibles ? Ce sont deux analyses différentes.
Une grille simple pour analyser NVIDIA
Plutôt que d’essayer de prévoir le prochain mouvement du cours, on peut suivre quelques questions dans le temps :
- La croissance du Data Center reste-t-elle soutenue, et d’où vient-elle exactement ?
- Les marges évoluent-elles avec la même solidité que le chiffre d’affaires ?
- NVIDIA conserve-t-elle un avantage mesurable dans le matériel, le réseau et le logiciel ?
- Les grands clients continuent-ils à augmenter leurs dépenses d’infrastructure IA ?
- Les solutions concurrentes ou internes progressent-elles suffisamment pour modifier le rapport de force ?
- Les restrictions d’exportation changent-elles l’accès de NVIDIA à certains marchés ?
- Quelles hypothèses de croissance et de rentabilité faut-il accepter pour justifier la valorisation observée ?
Cette méthode évite de réduire l’analyse à une courbe de cours ou à une seule publication trimestrielle.
Et pour un investisseur belge ?
Le fait que NVIDIA soit une entreprise américaine ne change pas la logique de base : il faut comprendre le produit, le modèle économique, les risques et le prix payé. En pratique, un investisseur belge doit aussi tenir compte des frais de son courtier, d’une éventuelle conversion de devises et des règles fiscales ou administratives qui s’appliquent à son propre compte.
Surtout, une action individuelle reste une exposition à une seule entreprise. Même lorsqu’une société paraît dominante, elle ne remplace pas automatiquement une stratégie diversifiée. Le rôle d’une action dans un portefeuille dépend donc de la situation et du niveau de risque que chacun accepte.
Comprendre NVIDIA avant de regarder le cours
NVIDIA est devenue l’un des cas les plus intéressants pour apprendre à analyser une action moderne : croissance extrêmement rapide, avantage technologique, écosystème logiciel, dépendance aux investissements dans l’IA, concurrence et attentes de marché très élevées.
La bonne démarche n’est pas de chercher une réponse définitive à la question « faut-il acheter NVIDIA ? ». Elle consiste à comprendre quelles conditions doivent rester vraies pour que l’entreprise continue à créer de la valeur, puis à comparer ces conditions avec ce que le marché semble déjà attendre.
Le livre NVIDIA en Bourse reprend cette analyse beaucoup plus loin : histoire de l’entreprise, GPU, CUDA, centres de données, résultats financiers, concurrence, risques, valorisation et construction de scénarios. Il est conçu pour aider à se faire une opinion personnelle, pas pour donner un ordre d’achat ou de vente.
Lire un trimestre sans se laisser hypnotiser par le chiffre d’affaires
Un résultat trimestriel ne se résume pas à « mieux ou moins bien que prévu ». Comparez la croissance du chiffre d’affaires, la marge brute, les dépenses, les stocks, les créances clients et les flux de trésorerie. L’évolution du Data Center doit être replacée dans les investissements des grands clients et dans la capacité de NVIDIA à livrer de nouvelles générations de produits.
Regardez aussi les commentaires sur les contraintes d’approvisionnement, les exportations et la concentration des clients. Une croissance exceptionnelle peut rester solide tout en ralentissant. Le cours peut alors baisser si les attentes étaient encore plus élevées.
Une fiche trimestrielle simple comporte cinq colonnes : donnée actuelle, trimestre précédent, année précédente, explication de la direction et risque à surveiller. Cette méthode évite de remplacer l’analyse par un seul pourcentage.
Construire trois scénarios plutôt qu’un objectif de cours
Un scénario prudent peut supposer un ralentissement des investissements dans l’IA, davantage de concurrence et une pression sur les marges. Un scénario central peut prolonger une croissance moins spectaculaire. Un scénario favorable peut intégrer l’adoption rapide de nouvelles plateformes et une forte demande d’inférence.
Pour chacun, notez ce qui devrait être observable : commandes, marges, dépenses des grands clients, adoption logicielle et capacité de production. Le but n’est pas de prédire un prix exact, mais d’identifier les hypothèses dont dépend votre opinion.
Si une seule hypothèse optimiste justifie toute la valorisation, la marge d’erreur est faible. Une grande entreprise peut continuer à progresser tout en offrant un rendement boursier décevant lorsque le prix initial exigeait déjà une perfection durable.
Sources et documents de référence
Les règles et les données peuvent évoluer. Ces liens permettent de contrôler les informations au moment d’agir.
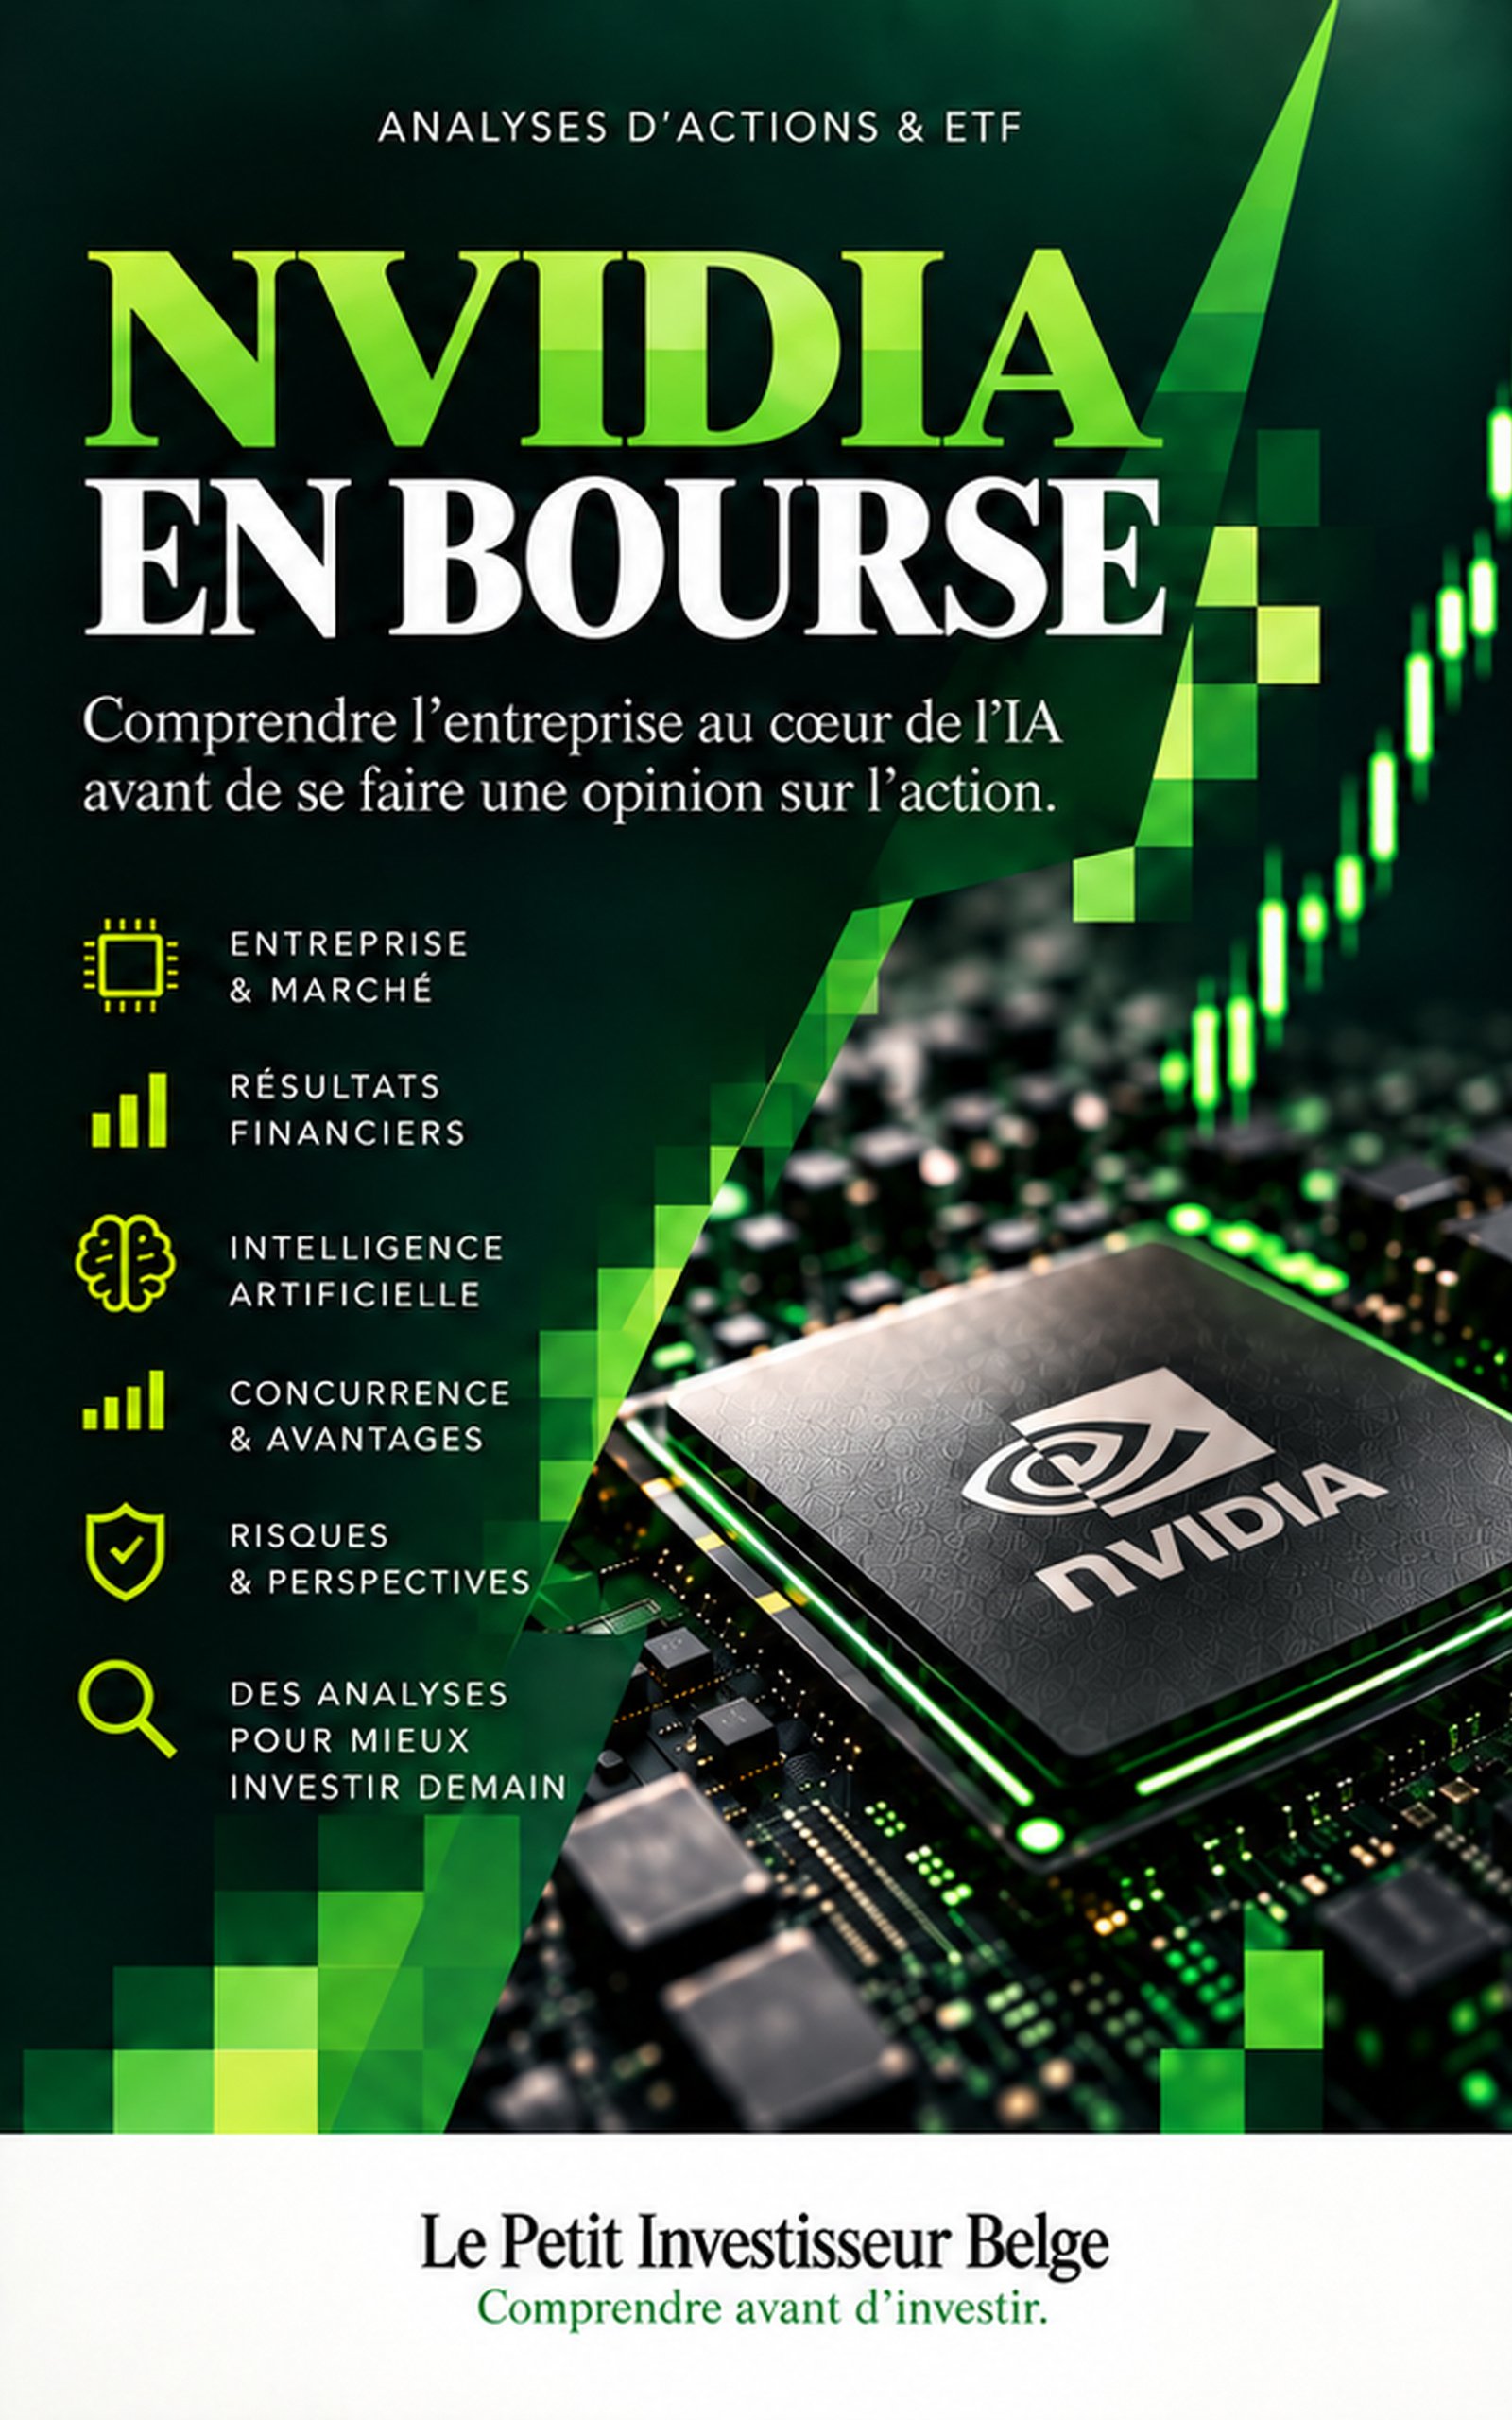
Vous voulez aller plus loin dans l’analyse de NVIDIA ?
Une analyse accessible de NVIDIA : son modèle économique, ses GPU, CUDA, l’explosion des centres de données, ses résultats, sa concurrence, ses risques et les questions de valorisation qui entourent l’action.
Découvrir le contenu du livre →